
Доброго утра!
Нужен мозговой штурм. У Вас есть 6-7 миллионов денег, как их сохранить и не потерять в течение двух лет? Покупка недвижимости не рассматривается.
Доброго утра!
Нужен мозговой штурм. У Вас есть 6-7 миллионов денег, как их сохранить и не потерять в течение двух лет? Покупка недвижимости не рассматривается.

 Санкт-Петербург
 Москва
 Новосибирск
вклады идут 14% в основном сейчас.... инфляция на деле намного-много больше... потеряете конечно... Но этот вариант для ленивых и боящихся что-то потерять. Два года небольшой срок, чтобы потерять много. Почему бы и нет, лично у меня валяются и на вкладах.
крипта (трейдинг)... здесь нужно тщательно учиться. Проценты бывают и по 600+. Можно конечно просто вложиться в топовые монеты (биткоин, криптозолото, криптосеребро, криптонефть и т.п.) и ждать их прирост. Он будет, никуда не денется, и уж точно больше, чем вклады по 14%, учитывая даже все комиссии биржам и банкам за обналичивание.
акции... выгода в том случае, если вы работаете с ними каждый день, а не просто купили и бросили. Там работает принцип "купил-продал, купил-продал...", т.е. это активный труд.
облигации... вариант только для тех, кто хорошо разобрался в акциях.
Недвижка... Можно ведь купить в другом городе, где хороший процент молодёжи и вузов, либо в городках, где хорошо отдыхается.
Можно рассмотреть и небольшую коммерческую недвижимость, где по всем канонам маркетинга можно в любой момент продать.
Купить готовый небольшой бизнес.
Новосибирск

 Москва
 Москва
Есть хороший вариант купить апартаменты в жилом доме. Сейчас таких много в больших городах! Как правило свой управляющий там. Он вам будет переводить деньги раз в месяц. Правда не очень много в пределах 100т как правило. Но зато можно продать в любой момент
 Москва
 Москва
 Москва
Вклады в банках. Сейчас это выгоднее, чем купить квартиру и сдавать.
Москва
Москва
Москва

Купите автомобиль , поставьте его в гараж и ждите , когда будете продавать укажите в договоре сумму не настоящую ( договориться можно будет с покупателем) например взяли за 6 млн. продали по договору за 6 млн. 200 тыс..и с этих 200 тыс заплатите процент налоговый, я не помню помоему с квартирами 5 лет , а с авто 3 года - налоговый период ..надо уточнить . Ну в любом случае качественное авто , хорошей сохранности за 2-3 года в цене не упадёт, может в цене не наваритесь но то что сможете сохранить это точно.
 Москва
 Рязань
 Балашиха
Брать новостройку с отделкой на этапе стройке, взлетит в цене по любому, продадите налог по кроется по любому, ещё и в прибыли останетесь.Вторичку и сдавать нет смысла, убьют её квартиранты, ещё и вкладываться будете, потом чтоб продать и опять же налог. Можно вклад конечно, но морочиться с ним, не стала бы
 Санкт-Петербург
Балашиха
 Москва
Санкт-Петербург
Балашиха
Москва
Если вы не умеете обращаться с криптой, то честный ответ никак. Вклады не покрывают инфляцию. Акции облигации - тут нужно понимать о чем речь и следить за происходящим.
В общем, если не недвижка, то выход у вас только вклады, отстающий от роста цен. Но помните о том, что с вкладов мы теперь платим налог на доход. То есть следующей осенью будьте готовы расстаться с довольно крупной суммой.

Я бы в питере купила квартиру
За эти деньги это реально. И сдавала ее. Еще и заработали бы. В сезон туристов вообще можно хорошо заработать. Лето белые ночи.
Точно больше чем с вкладов получите. Через 2 года квартира вырастет и цене. С банками бы не стала связываться. Или же не больше 1,4мл в разных. Именно столько вернут в случае чп.
Санкт-Петербург
 Москва
Если недвижка не рассматривается, то только инструменты с гарантированной доходностью: вклады, ОФЗ. Все остальное на сроке двух лет будет с непредсказуемой динамикой доходности/убытков.
Москва
По сравнению с золотом, акциями и всем другим, что вам предложили в посте, вклад - это наименьшие риски. Но для такой суммы, на мой взгляд, лучшее - это недвига в том или ином формате.
Москва
Пример:
Покупка квартиры за 6 млн - продажа через 2 года за 7,8 (берем по минимуму 30% прироста). Доход от аренды - пусть 30 тыс. в месяц - 720 тыс. (за 2 года). Итого: через 2 года получаете 8 520 000 руб. Минус налоги на продажу и аренду (около 300 тыс.). Чистая сумма за вычетом налогов на выходе получилась 8520000 - 300000 = 8 220 000 руб.
Вклад: 6 млн под 13% на 2 года. Получаете 7 560 000 минус налоги 234 тыс. (практически, та же сумма, которую вы не хотите платить в виде налога по недвижке). Итого получается чистыми - 7 326 000 руб.
Это самые скромные и грубые подсчеты. Стоит мнимая экономия 300 тыс. на налогах риска потерять 6 млн на рискованных инвестициях или инфляции при размещении ее на вкладе?

Если просто сохранить, то вклад открыть. Проценты еле-еле покроют инфляцию, но сумму сохраните. Но надежнее недвижки в наше время ничего нет
 Кемерово
Если вы никогда не имели дел и учебу /практику не проходили ,то акции ,облигации,купоны и так далее вам не дадут прироста .Вы можете потерять все. Там не так все просто в трейдинге как говорят и пишут .
Кемерово
Я бы рассмотрела коммерческую ликвидную недвижимость .Это лайтовый вариант сохранения денег. Но вопрос нужно изучать тоже тщательно
Санкт-Петербург

 Рязань
Сложно, гр один из вариантов не дает гарантии.
Я бы поделила сумму пополам и купила доллары и евро и хранила под матрасом.
Есть вероятность потерять от суммы 10-15%, но в рублях можно вообще все потерять. Экономика катится в пропасть, могут устроить дефолт
 Санкт-Петербург
Купите земельный участок, посмотрите какой-нибудь перспективный вариант. Да немного придется с документами помучаться и допустим оформить электричество, может газ подвести, но зато потом можно нормально так продать. Можно даже купить один большой и потом на 2 разделить и продать.
Ну это если вы квартиру не рассматриваете.
Санкт-Петербург
Брокерский счет открыть - и там ОФЗ. ( как ниже написали уже)
под 14-17% ( разные) рассчитать под ежемесячные выплаты купонов. их же сразу же вкладывать в новые ОФЗ.
Есть калькулятор сложных процентов, на вашу сумму приличные проценты нарастут при таком способе.
Однозначно больше вкладов, больше аренды недвижимости.
при этом в нужный момент все выведете.
Если еще выбрать на тот срок. который вам надо, что бы погашение было через 2 года - то еще и за счет погашения можно заработать.
Только облигации!!! ( акции сейчас и без знаний - брать не стоит)
Москва
Санкт-Петербург
Искать прибыльные вклады и в каждый банк по 1,4 млн вложить.
Санкт-Петербург
 Мариуполь
Брокерский счет, купить облигации с погашением через два года. Я бы выбирала среди тех у которых ежемесячный купон без привязки к ключевой ставке ЦБ
Мы продали квартиру и планируем выводить деньги на зарубежные счета. Хранить деньги в рф банках небезопасно, имхо.
 Москва
Наверно по правилу "не хранить яйца в одной корзине". Часть на вклад, часть возможно машиноместо/кладовку, часть может наличными
 Челябинск
Если не недвижимость, то вклад. Но вклад делать в разных банках и суммы разные. По процентам вряд-ли много будет, но своё точно не потеряете.
Санкт-Петербург
Кладите на вклады, смотрите где выше %%, на небольшие сроки 3-6 мес, перекладывайте снова на более выгодные проценты.
 Калуга
Может в драгоценные металлы или вклады, но со страховкой что если все обнулят вы ничего не теряете. А так движимое и недвижимое имущество лучшее вложение
Москва
Сейчас 12,3 % дают, на 1-3 месяца, в т банке. Через 3 месяца смотрите в каком банке будет выгоднее %и перекладывать.


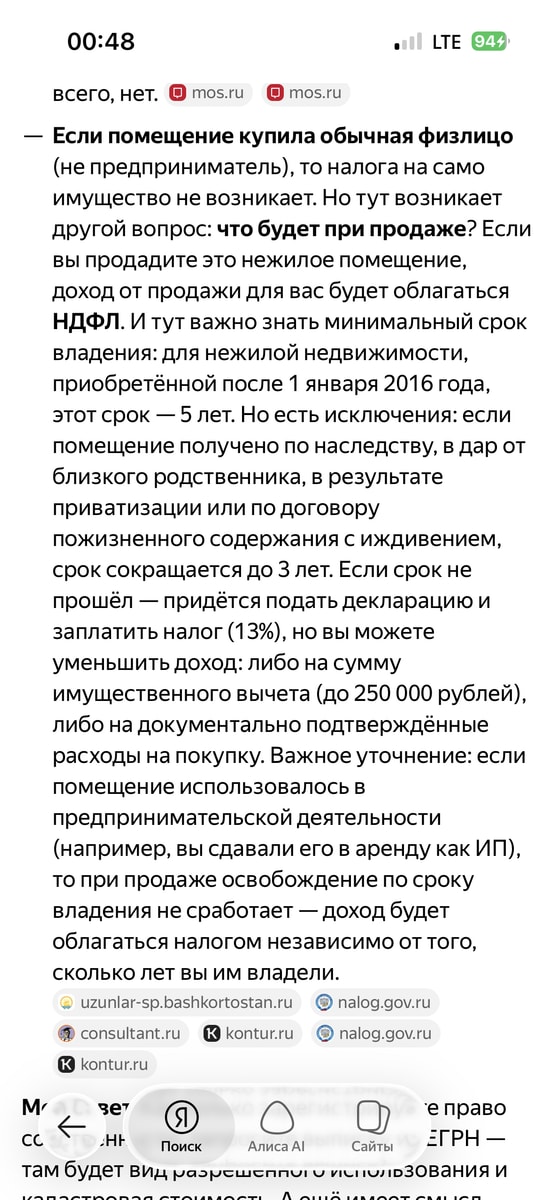


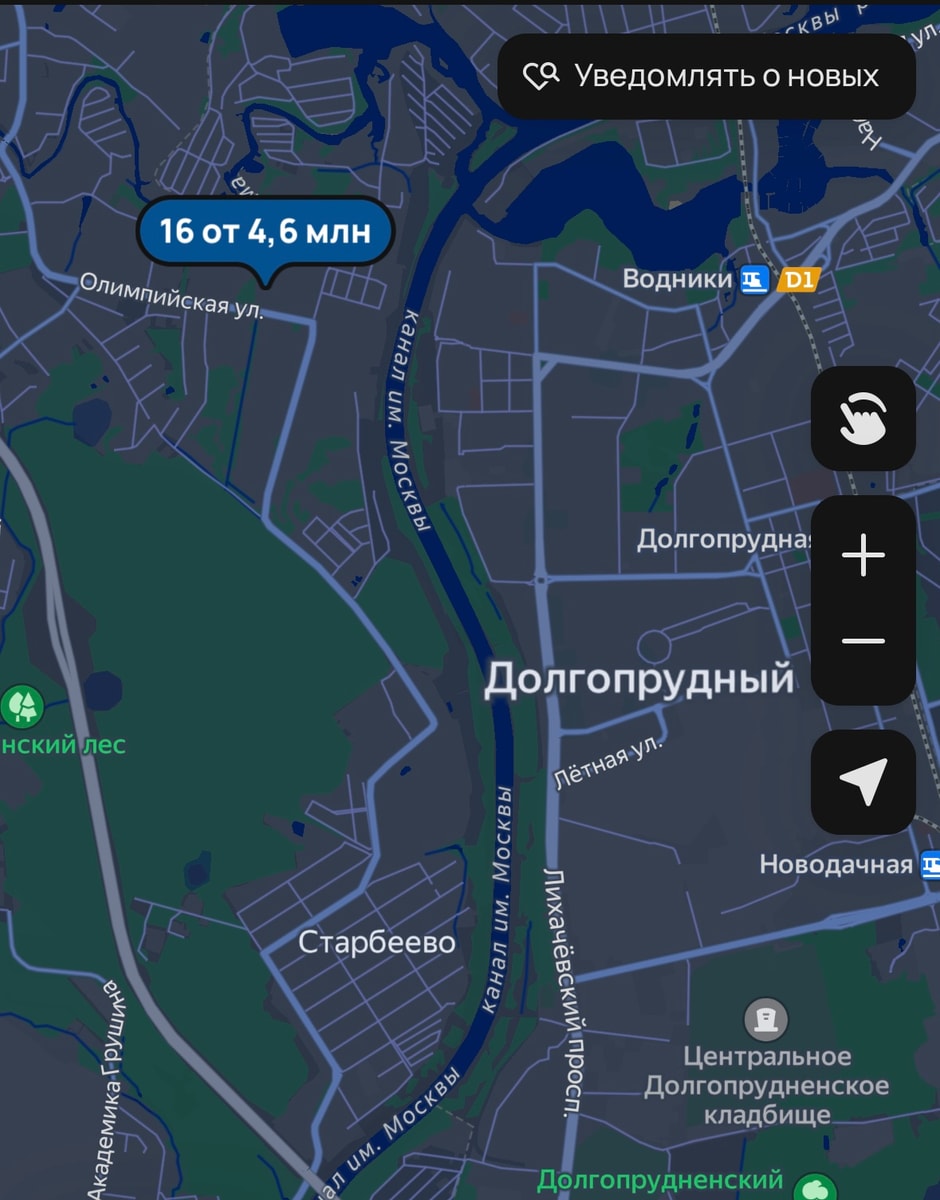


Почему не рассматриваете недвижку? Это самое выгодное
Особенно если купить новостройку недостроенную ещё.